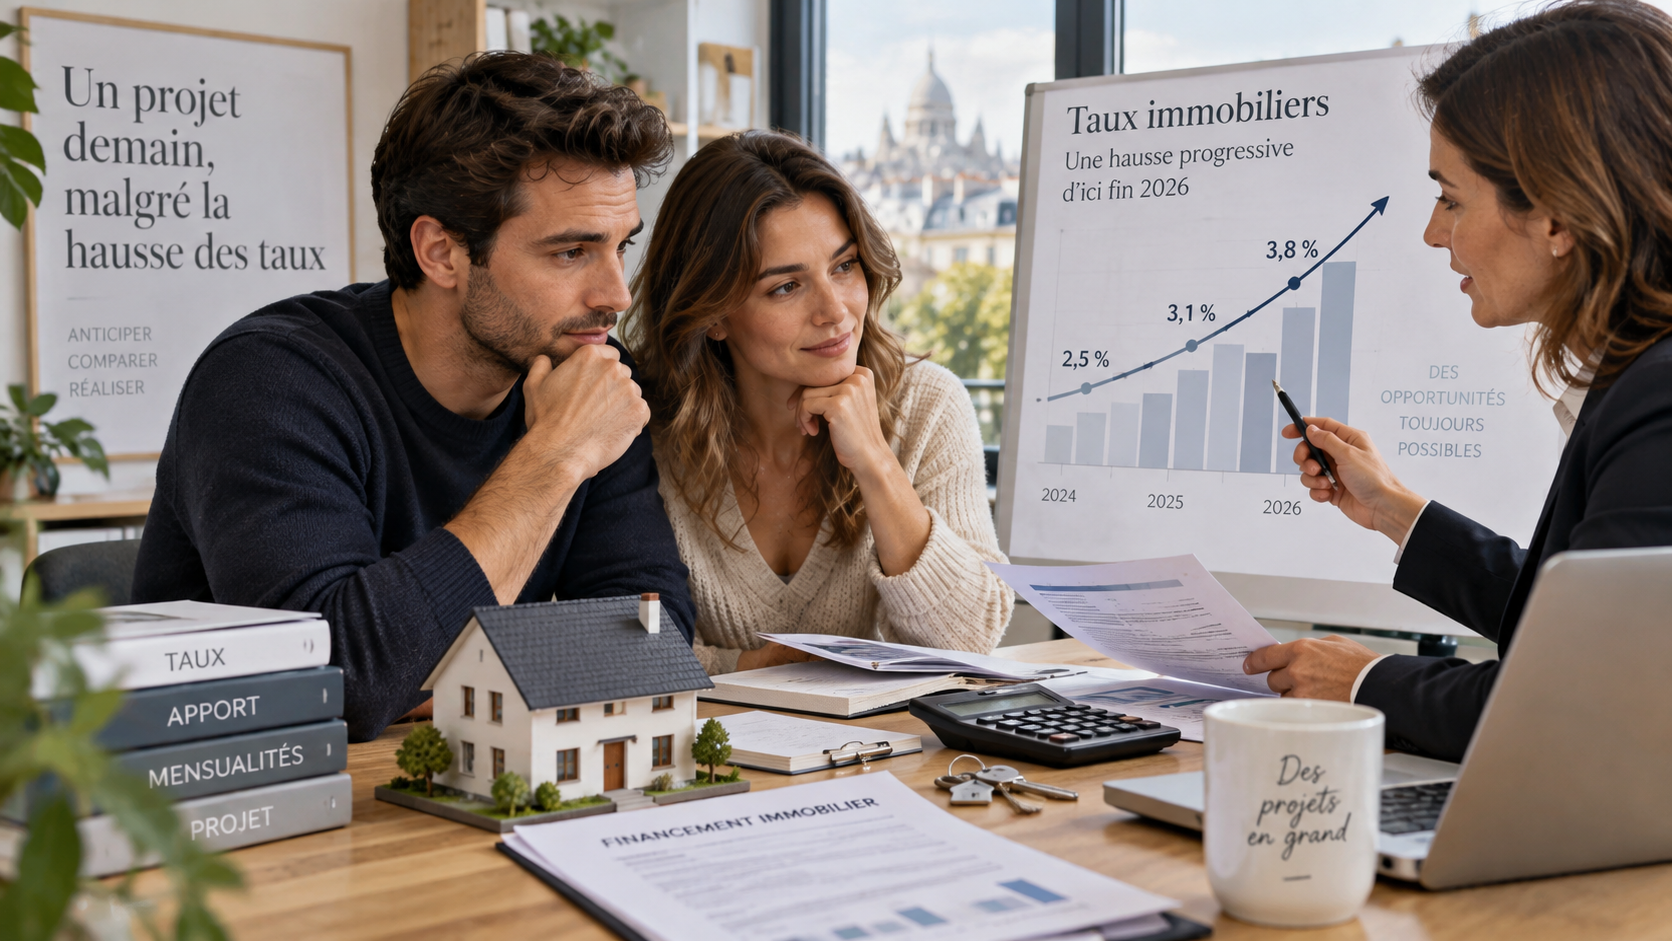
Après une année 2025-2026 relativement stable, le marché du crédit immobilier change de ton. Les professionnels anticipent désormais une remontée progressive des taux pour la fin 2026, dans un contexte de tensions sur les marchés obligataires et de nouvelles hausses des taux directeurs de la Banque centrale européenne (BCE). Faut-il craindre un nouveau blocage du crédit ou s’agit-il d’un simple ajustement ?
Des taux en hausse, mais une progression jugée « mesurée »
Les courtiers interrogés constatent déjà un frémissement. Selon les données relayées, le taux moyen sur 25 ans est passé à 3,53 % en août 2026 et devrait atteindre, voire dépasser légèrement, 3,60 % en septembre.
Les projections pour la fin d’année se situent dans une fourchette comprise entre 3,70 % et 3,80 % sur 25 ans, dans un scénario qualifié de « central » par les professionnels. Autrement dit, une remontée sensible, mais sans rupture brutale du marché.
Les acteurs du crédit insistent d’ailleurs sur la différence avec le cycle 2022‑2023, marqué par une hausse très rapide et prononcée en quelques mois. Entre juin 2025 et juin 2026, les taux moyens n’auraient progressé que d’environ 0,20 point, ce qui illustre le caractère plus graduel de la phase actuelle.
OAT 10 ans et BCE : les moteurs de la remontée des taux
Le niveau des taux immobiliers dépend de plusieurs paramètres : politique commerciale des banques, intensité de la concurrence, coût de la ressource… mais aussi, et surtout, des taux obligataires et des décisions de la BCE.
L’envolée de l’OAT 10 ans
L’Obligation assimilable du Trésor (OAT) à 10 ans, référence du coût de l’emprunt de l’État français, a fortement grimpé au cours de l’été 2026. Au 2 septembre, son rendement atteignait 4,24 %, contre 3,60 % fin juin. Cette hausse renchérit mécaniquement le coût de refinancement des banques et nourrit le potentiel de remontée des barèmes de crédit immobilier.
Les courtiers estiment que ce « potentiel de hausse » pourrait se matérialiser pleinement à la rentrée, au fur et à mesure que les établissements intégreront dans leurs grilles le nouveau niveau des taux longs et le climat géopolitique plus tendu.
Nouvelle hausse des taux directeurs de la BCE
Autre signal fort : le 10 septembre 2026, la BCE a relevé ses taux directeurs de 0,25 point. Cette décision vise à contenir les pressions inflationnistes persistantes, mais elle a aussi pour effet de rendre plus coûteux le financement des banques sur le marché monétaire.
Dans ce contexte, plusieurs professionnels anticipent une progression graduelle des taux de crédit au cours du dernier trimestre 2026, tant que les tensions inflationnistes et obligataires ne se détendent pas.
Comment financer un achat immobilier malgré la remontée des taux ?
Chaque hausse de taux, même limitée, se traduit par une augmentation des mensualités pour un même montant emprunté et une même durée. Les futurs propriétaires voient donc leur capacité d’emprunt se réduire, d’autant que les banques restent tenues par les règles du Haut Conseil de stabilité financière (HCSF) sur le taux d’endettement maximal.
Pour autant, plusieurs leviers demeurent pour optimiser un projet :
- Profiter de la concurrence bancaire : la bataille commerciale reste vive. Certaines banques continuent de proposer des barèmes attractifs pour conquérir de nouveaux clients, notamment parmi les profils jugés solvables ou fidélisables.
- Cibler les offres promotionnelles : des établissements, en particulier mutualistes, ont relancé à l’été 2026 des dispositifs de taux réduits sur une partie du prêt (segments compris entre 0,99 % et 1,99 %), souvent dédiés aux jeunes ménages ou aux primo‑accédants. Ces montages permettent de réduire de 10 à 30 points le taux moyen du financement.
- Ajuster le projet : revoir le budget d’achat, augmenter un apport personnel, jouer sur la durée du crédit ou phaser certains travaux peut permettre de rester dans les clous du financement, même avec des taux un peu plus élevés.
Dans un marché rendu plus exigeant par la remontée des coûts du crédit, la qualité du dossier (stabilité professionnelle, reste à vivre, épargne de précaution) devient plus que jamais déterminante pour obtenir les meilleures conditions.
Se faire accompagner pour adapter sa stratégie patrimoniale
La remontée progressive des taux immobiliers en cette fin d’année 2026 ne signifie pas la fin des opportunités. Elle impose en revanche davantage de préparation : arbitrages entre achat et location, redéfinition de la capacité d’emprunt, choix entre taux fixe et structures de financement plus complexes, articulation avec l’épargne longue.
Au Cabinet Plane, l’analyse de ces paramètres s’inscrit dans une vision globale du patrimoine : équilibre entre immobilier et placements financiers, gestion du risque de taux sur la durée, optimisation de l’apport en fonction des objectifs de long terme (retraite, transmission, protection de la famille). Cet accompagnement permet de transformer un contexte de taux en remontée en stratégie cohérente, adaptée au profil de chaque investisseur et à son horizon de détention.
Pour les ménages porteurs d’un projet d’acquisition à horizon 2026‑2027, l’enjeu n’est donc pas seulement de « faire vite », mais surtout de « faire bien » : sécuriser son financement, anticiper l’évolution de sa situation et intégrer le crédit immobilier dans une stratégie patrimoniale d’ensemble.