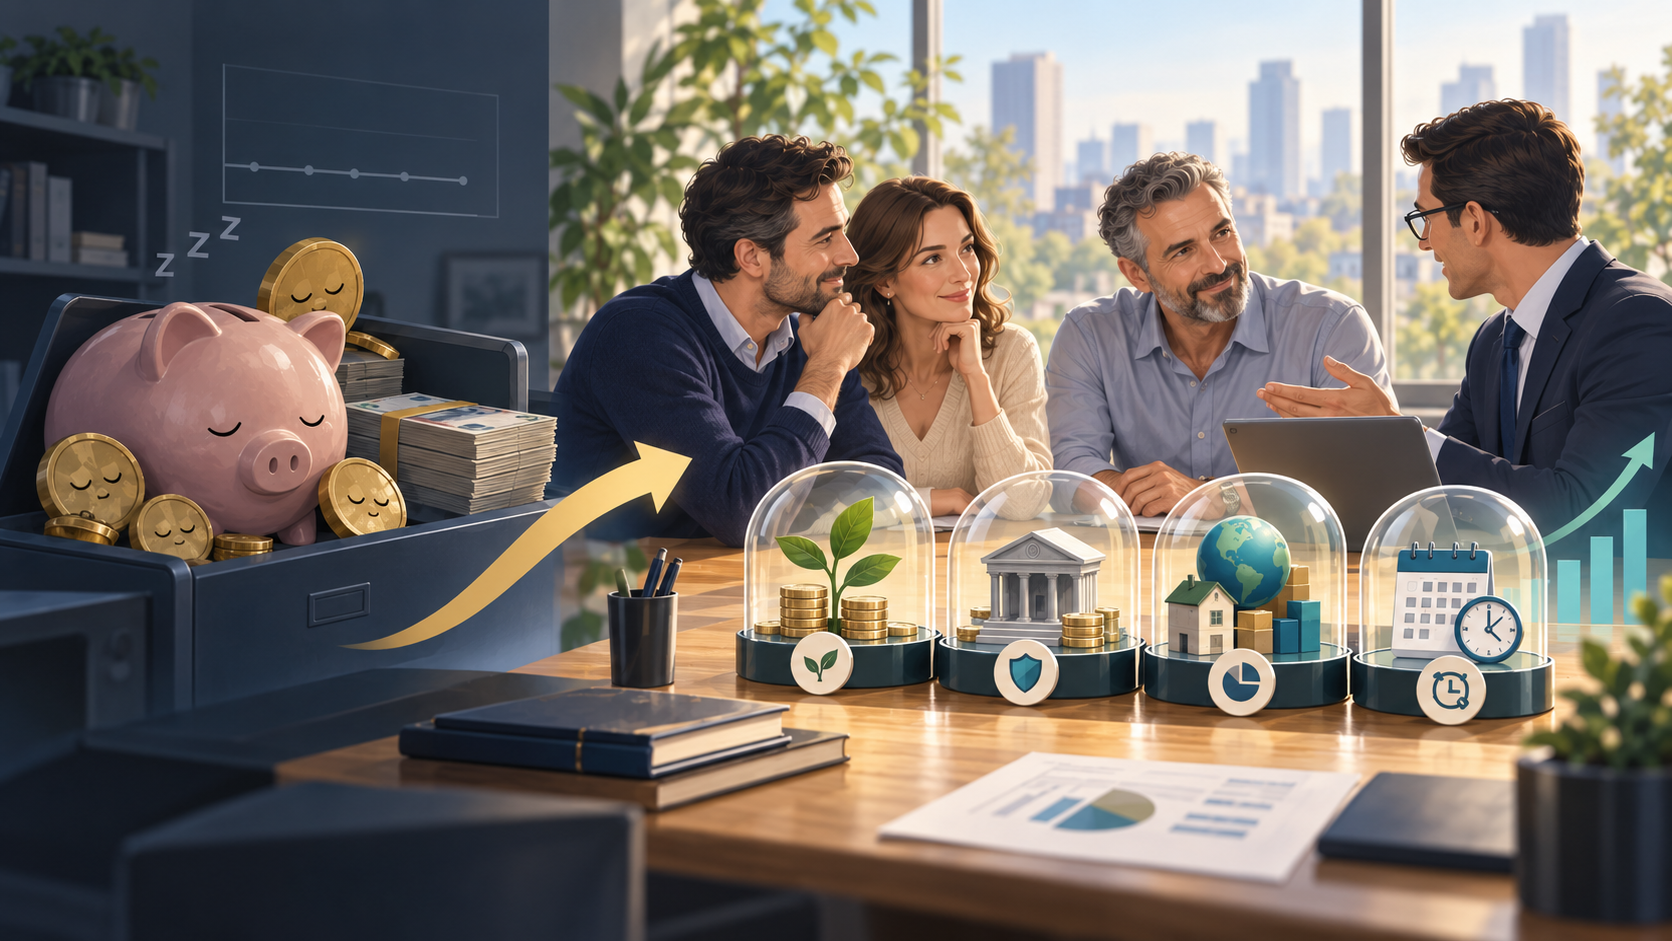
L’épargne financière des Français n’a jamais été aussi abondante, mais elle reste, pour une grande part, mal utilisée. Une étude OpinionWay pour Le Conservateur, publiée par Les Échos le 2 septembre 2026, met en lumière un paradoxe : les ménages comme les dirigeants d’entreprise épargnent beaucoup, mais laissent une fraction importante de leurs liquidités « dormir » sur des supports très peu, voire pas du tout, rémunérés.
Une épargne abondante… mais souvent immobilisée à perte
Selon cette enquête, quatre Français sur cinq mettent de l’argent de côté chaque mois. Pourtant, parmi ceux qui détiennent des avoirs financiers, 13 % laissent l’intégralité de leur épargne sur un compte courant, donc sur un support non rémunéré.
Pour les épargnants qui acceptent au moins des placements rémunérés, la hiérarchie reste très prudente :
- près de 90 % utilisent des livrets réglementés (Livret A, LDDS, LEP),
- 47 % détiennent une assurance-vie,
- 15 % seulement recourent aux comptes à terme,
- et 6 % aux fonds monétaires.
L’inertie est marquée : la moitié des personnes interrogées déclarent n’avoir effectué aucun arbitrage ni souscrit de nouveau placement au cours des douze derniers mois, malgré l’inflation et les mouvements de taux. Concrètement, cela signifie que beaucoup laissent leur pouvoir d’achat s’éroder, alors même que des solutions de placement à court ou moyen terme, mieux rémunérées, existent.
Peur de l’argent bloqué et déficit de culture financière
Pourquoi cette passivité généralisée ? Deux freins principaux ressortent de l’étude :
- la crainte de bloquer son argent, citée par 48 % des épargnants qui refusent les comptes à terme ou les fonds monétaires ;
- un manque de connaissances financières, évoqué par 36 % des répondants.
Cette peur de l’illiquidité est souvent surestimée. De nombreux supports permettent en réalité de récupérer son épargne en quelques jours, voire à tout moment, tout en offrant un rendement supérieur au compte courant ou au livret classique. Mais l’information reste parcellaire et peu pédagogique.
L’étude souligne que cette inertie n’épargne ni les jeunes investisseurs ni les patrimoines importants. Même parmi les détenteurs de plus de 150 000 € de patrimoine financier, un quart n’a réalisé aucune démarche pour valoriser ses avoirs sur douze mois. De l’étudiant au retraité, la « léthargie financière » et la peur du risque traversent toutes les générations.
Dirigeants d’entreprise : une trésorerie trop souvent en jachère
Les comportements sont similaires côté entreprises. La moitié des chefs d’entreprise interrogés laissent leur trésorerie sur un compte courant professionnel, et 23 % n’ont aucune stratégie formalisée de gestion de leurs excédents.
Seuls 11 % orientent leurs surplus vers des produits réellement adaptés. Parmi eux, beaucoup restent sur des solutions modestement rémunérées (livrets, comptes courants rémunérés), tandis que les instruments plus efficients – tels que certains fonds monétaires, bons de capitalisation ou contrats d’assurance-vie dédiés aux entreprises – restent sous-utilisés. Au total, 20 % des dirigeants jugent l’offre existante trop peu lisible et à peine 9 % la trouvent claire et satisfaisante.
Les attentes exprimées sont pourtant précises : mieux anticiper les besoins de trésorerie, trouver des placements plus rémunérateurs sans risque excessif, bénéficier d’un accompagnement personnalisé. Autrement dit, les dirigeants ne manquent pas d’appétit pour une gestion active, mais de pédagogie et de conseils concrets.
Sortir de l’inertie : le rôle clé d’un accompagnement indépendant
Ce constat pose une question centrale : comment aider les épargnants à franchir le pas sans renoncer à la liquidité et à la prudence ? La réponse tient en grande partie dans la transmission de connaissances financières et dans un décryptage honnête des contraintes réelles des supports (délais de rachat, horizon de placement, fiscalité) par rapport aux craintes parfois exagérées de « blocage ».
Au cabinet Plane, l’accompagnement repose précisément sur cette pédagogie :
- analyser la part de liquidités réellement nécessaire au quotidien (compte courant, matelas de sécurité) ;
- identifier les sommes qui peuvent être placées sur des horizons de quelques mois à quelques années, sans nuire à la flexibilité ;
- proposer des solutions graduées en termes de risque et de liquidité, en expliquant clairement les mécanismes, les rendements potentiels et les modalités de sortie ;
- mettre en place un suivi régulier pour ajuster la stratégie en fonction des besoins et de l’environnement économique.
Transformée en stratégie structurée, une épargne aujourd’hui « dormante » peut ainsi devenir un véritable levier de protection contre l’inflation et de développement du patrimoine, tout en respectant le besoin légitime de sécurité et de disponibilité.
Conclusion : remettre l’épargne en mouvement
L’étude OpinionWay/Le Conservateur relayée par Les Échos rappelle que l’enjeu majeur n’est plus tant de « faire épargner » les Français que de mieux orienter une épargne déjà abondante. L’immobilisme, nourri par la peur de l’argent bloqué et le manque de repères, a un coût élevé sur la durée, pour les ménages comme pour les entreprises.
Dans ce contexte, l’apport d’un conseil indépendant, clair et pédagogique devient déterminant. En aidant à distinguer ce qui doit rester pleinement liquide de ce qui peut être judicieusement investi lors d’un rendez-vous, le cabinet Plane contribue à redonner du sens et du rendement à l’épargne, sans rupture brutale avec le besoin de prudence qui caractérise les investisseurs français.’